Tag: film sulla finanza

  • Una poltrona per due: cosa insegna su domanda, offerta e futures

    Una poltrona per due, titolo italiano di Trading Places, è una commedia del 1983 diretta da John Landis, con Eddie Murphy nel ruolo di Billy Ray Valentine e Dan Aykroyd nel ruolo di Louis Winthorpe III. Dietro il tono leggero, il film tratta in modo sorprendentemente efficace alcuni meccanismi fondamentali dei mercati: l’incontro tra domanda e offerta, il ruolo delle aspettative, l’uso di informazioni non pubbliche e il funzionamento dei futures sulle materie prime.


    Domanda, offerta e prezzo


    Senza entrare troppo nel dettaglio della trama, il finale ruota attorno al mercato del succo d’arancia concentrato surgelato. Il meccanismo economico è semplice: se il mercato si aspetta un raccolto scarso, l’offerta futura potrebbe diminuire e il prezzo salire; se invece il raccolto è abbondante, l’offerta attesa aumenta e il prezzo può scendere.


    Il prezzo non nasce quindi da un numero casuale, ma dall’incontro tra domanda, offerta, aspettative e informazioni disponibili. Nel film questo principio viene raccontato attraverso una commedia, ma il concetto è reale: ciò che gli operatori credono di sapere sul futuro può muovere i prezzi già oggi.


    Il ruolo dei futures


    Il film ruota anche sullo scambio di futures, coerentemente con il fatto che Louis Winthorpe III lavora per i fratelli Duke in una società di intermediazione sulle materie prime. Un future è un contratto derivato standardizzato con cui acquirente e venditore si impegnano a scambiare in futuro una certa attività, finanziaria o reale, a un prezzo fissato oggi. Nel caso del film, il sottostante è una commodity: il succo d’arancia.


    I futures possono essere usati per coprire un rischio oppure per prendere posizione sull’andamento di un prezzo. Proprio per questo diventano strumenti delicati quando il prezzo futuro dipende da un’informazione rilevante.


    Informazione e vantaggio scorretto


    I fratelli Duke cercano di ottenere in anticipo un rapporto governativo sul raccolto delle arance, cioè un’informazione non ancora disponibile al mercato. Il problema non è semplicemente “sapere qualcosa prima degli altri”: il punto è usare un’informazione riservata, sottratta o non pubblica, per costruire un vantaggio economico a danno dell’integrità del mercato.


    Se un’informazione può influenzare il prezzo di una commodity, chi la usa prima che sia pubblica può orientare le proprie operazioni in modo scorretto. È qui che il film diventa più attuale di quanto sembri: il mercato funziona solo se prezzo e informazione si formano dentro regole comuni.


    Dal cinema alla regolamentazione


    Il riferimento è diventato così famoso che negli Stati Uniti si parla di Eddie Murphy Rule, richiamata dalla CFTC per vietare il trading basato su informazioni governative non pubbliche sottratte o usate indebitamente.


    Una poltrona per due usa la commedia per spiegare domanda e offerta, futures sulle materie prime e uso scorretto di informazioni non pubbliche.

    La domanda giusta


    Applicato a un portafoglio reale, il punto non è cercare scorciatoie informative, ma capire quali strumenti si stanno usando, quali rischi incorporano e se la strategia è coerente con il proprio profilo. Prima di lasciarsi affascinare da un’operazione sofisticata, conviene chiedersi se è comprensibile, trasparente e sostenibile.


    FAQ


    Di cosa parla Una poltrona per due?
    Una poltrona per due è il titolo italiano di Trading Places, film del 1983 diretto da John Landis, con Eddie Murphy e Dan Aykroyd.


    Che ruoli interpretano Eddie Murphy e Dan Aykroyd?
    Eddie Murphy interpreta Billy Ray Valentine, mentre Dan Aykroyd interpreta Louis Winthorpe III.


    Qual è il tema finanziario principale del film?
    Il film mostra il rapporto tra domanda, offerta, aspettative sui prezzi, futures e uso scorretto di informazioni non pubbliche.


    Cosa sono i futures in parole semplici?
    I futures sono contratti derivati con cui due parti si impegnano a comprare o vendere in futuro una certa attività a un prezzo deciso oggi.


    Perché il succo d’arancia è importante nel film?
    Perché il prezzo dei futures sul succo d’arancia dipende dalle aspettative sul raccolto: se il mercato si aspetta scarsità, il prezzo può salire; se si aspetta abbondanza, può scendere.


    Cos’è la Eddie Murphy Rule?
    È il nome informale usato negli Stati Uniti per richiamare il divieto di fare trading su informazioni governative non pubbliche sottratte o usate indebitamente.


    Fonti e riferimenti


    Paramount Pictures (s.d.) Trading Places. Disponibile all’indirizzo: https://www.paramountpictures.com/movies/trading-places (Consultato il: 6 giugno 2026).


    American Film Institute (s.d.) Trading Places. Disponibile all’indirizzo: https://catalog.afi.com/Catalog/MovieDetails/67293 (Consultato il: 6 giugno 2026).


    Borsa Italiana (s.d.) Future – Glossario finanziario. Disponibile all’indirizzo: https://www.borsaitaliana.it/borsa/glossario/future.html (Consultato il: 6 giugno 2026).


    Borsa Italiana (s.d.) Derivati – Glossario finanziario. Disponibile all’indirizzo: https://www.borsaitaliana.it/borsa/glossario/strumenti-finanziari-derivati.html (Consultato il: 6 giugno 2026).


    Commodity Futures Trading Commission (2010) Testimony Before the House Committee on Agriculture Subcommittee on General Farm Commodities and Risk Management. Disponibile all’indirizzo: https://www.cftc.gov/PressRoom/SpeechesTestimony/opagensler-30 (Consultato il: 6 giugno 2026).


    Commodity Futures Trading Commission (2026) Remarks at NYU Law School – CFTC Enforcement Priorities, Insider Trading in the Prediction Markets, and Cooperation with the CFTC. Disponibile all’indirizzo: https://www.cftc.gov/PressRoom/SpeechesTestimony/opamiller1 (Consultato il: 6 giugno 2026).
     

  • Rogue Trader: quando il rischio non è solo di mercato

    Rogue Trader: quando il rischio non è solo di mercato


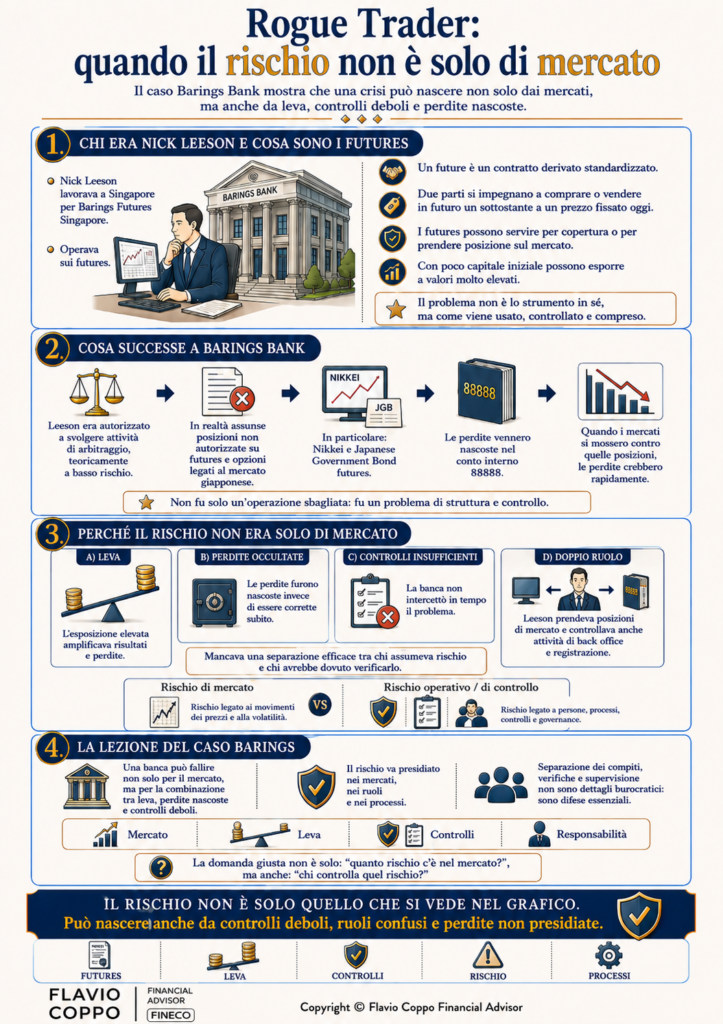
    Rogue Trader, diretto da James Dearden e interpretato da Ewan McGregor, racconta un caso di cronaca vera: il fallimento di Barings Bank nel 1995, causato dalle perdite accumulate e nascoste da Nick Leeson attraverso operazioni di trading non autorizzate. Barings Bank era all’epoca la più antica banca d’affari del Regno Unito, con oltre due secoli di storia, e il suo fallimento mostrò quanto una struttura di controllo debole possa trasformare un’attività di mercato in una crisi irreversibile.


    Chi era Nick Leeson e cosa sono i futures


    Nick Leeson lavorava per Barings Bank a Singapore, presso Barings Futures Singapore, dove operava sui futures. Un future è un contratto derivato standardizzato con cui due parti si impegnano a comprare o vendere in futuro una certa attività, detta sottostante, a un prezzo stabilito oggi.


    I futures possono essere usati per coprire un rischio oppure per prendere posizione sull’andamento di un mercato. Proprio perché permettono di esporsi a valori elevati con capitale iniziale ridotto, possono amplificare sia i risultati positivi sia le perdite. Il problema, quindi, non è lo strumento in sé, ma il modo in cui viene utilizzato, controllato e compreso.


    Cosa successe a Barings Bank


    Nick Leeson era autorizzato a svolgere attività considerate di arbitraggio tra mercati, quindi teoricamente a basso rischio. In realtà, secondo il report ufficiale sul fallimento di Barings Bank, assunse posizioni non autorizzate su futures e opzioni collegati al mercato giapponese, in particolare sull’indice Nikkei e sui Japanese Government Bond futures.


    Le perdite vennero nascoste attraverso un conto interno, noto come conto 88888. Il problema divenne ancora più grave perché il trader aveva un doppio ruolo: prendeva posizioni di mercato e, allo stesso tempo, controllava anche attività di back office e registrazione delle operazioni. Mancava quindi una separazione efficace tra chi assumeva rischio e chi avrebbe dovuto verificarlo.


    Quando i mercati si mossero contro quelle posizioni, le perdite crebbero rapidamente fino a superare la capacità della banca di assorbirle. Non fu solo un’operazione sbagliata: fu una combinazione di leva, perdite occultate, controlli insufficienti e responsabilità non presidiate.


    Il rischio non è solo quello che si vede nel grafico. Può nascere anche da controlli deboli, ruoli confusi e perdite non presidiate


    La domanda giusta


    Applicato a un portafoglio reale, il punto è comprendere quali rischi sto assumendo e chi li sta controllando. Prima di lasciarsi attrarre da una strategia sofisticata, conviene chiedersi se è comprensibile, coerente con il proprio profilo e sostenibile anche quando lo scenario previsto non si realizza.


    FAQ


    Di cosa parla Rogue Trader?
    Rogue Trader racconta il caso reale di Nick Leeson e il fallimento di Barings Bank, avvenuto nel 1995 dopo operazioni di trading non autorizzate, perdite occultate e gravi carenze nei controlli.


    Chi era Nick Leeson?
    Nick Leeson era un trader che lavorava per Barings Bank a Singapore, presso Barings Futures Singapore. La sua attività sui futures e l’occultamento delle perdite contribuirono al fallimento della banca.


    Cosa sono i futures in parole semplici?
    I futures sono contratti derivati con cui due parti si impegnano a comprare o vendere in futuro una certa attività a un prezzo deciso oggi.


    Cos’è il rischio operativo?
    Il rischio operativo è il rischio di perdita causato da processi interni inadeguati, errori umani, sistemi deboli, comportamenti scorretti o eventi esterni.


    Qual è la lezione principale del caso Barings Bank?
    La lezione è che strumenti complessi, leva finanziaria e controlli deboli possono trasformare una perdita in una crisi. Il rischio deve essere compreso, misurato e presidiato.


    Fonti e riferimenti


    British Council (s.d.) Rogue Trader. Disponibile all’indirizzo: https://filmsandfestivals.britishcouncil.org/projects/rogue-trader (Consultato il: 16 maggio 2026).


    British Film Institute (2011) Rogue Trader (1998). Disponibile all’indirizzo: https://old.bfi.org.uk/sightandsound/review/155 (Consultato il: 16 maggio 2026).


    Board of Banking Supervision (1995) Report of the Board of Banking Supervision Inquiry into the Circumstances of the Collapse of Barings. Disponibile all’indirizzo: https://assets.publishing.service.gov.uk/media/5a7ca783ed915d6969f46688/0673.pdf (Consultato il: 16 maggio 2026).


    Borsa Italiana (s.d.) Future – Glossario finanziario. Disponibile all’indirizzo: https://www.borsaitaliana.it/borsa/glossario/future.html (Consultato il: 16 maggio 2026).


    Reserve Bank of Australia (1995) Implications of the Barings Collapse for Bank Supervisors. Disponibile all’indirizzo: https://www.rba.gov.au/publications/bulletin/1995/nov/1.html (Consultato il: 16 maggio 2026).


    Basel Committee on Banking Supervision (2026) OPE10 – Definitions and application. Disponibile all’indirizzo: https://www.bis.org/basel_framework/chapter/OPE/10.htm (Consultato il: 16 maggio 2026).


  • Barbarians at the Gate: cosa insegna una scalata con il debito

    Barbarians at the Gate: quando il debito diventa potere


    Ci sono film finanziari che raccontano i mercati con grafici e sale operative. Barbarians at the Gate, film HBO del 1993 tratto dal libro di Bryan Burrough e John Helyar, fa qualcosa di diverso: mostra la finanza come lotta per il controllo.


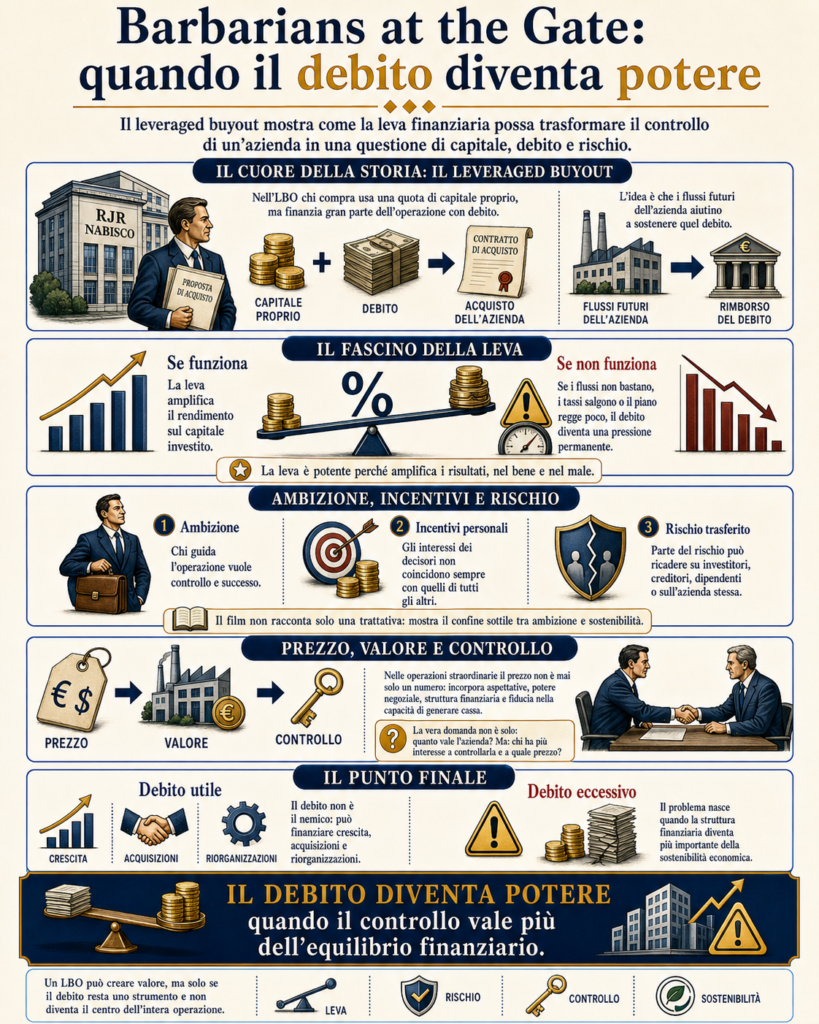
    Al centro c’è RJR Nabisco, gruppo americano del tabacco e dell’alimentare, e una delle operazioni simbolo degli anni Ottanta: il leveraged buyout. In parole semplici, un LBO è l’acquisto di un’azienda finanziato in larga parte con debito. Chi compra mette una quota di capitale proprio, ma usa molta leva finanziaria, contando sui flussi futuri dell’azienda acquisita per sostenere il debito.


    In un leveraged buyout, il debito non serve solo a finanziare l’acquisto. Diventa parte della struttura stessa dell’operazione. Per questo la sostenibilità dei flussi di cassa è decisiva: se l’azienda non genera risorse sufficienti, la leva può trasformarsi rapidamente da opportunità a vincolo. 


    Il fascino della leva


    La leva finanziaria è potente perché amplifica i risultati. Se l’operazione funziona, il rendimento sul capitale investito può diventare molto elevato. Ma la stessa logica vale al contrario: se i flussi non bastano, se i tassi salgono o se il piano industriale non regge, il debito smette di essere uno strumento e diventa una pressione permanente.


    È qui che il film diventa interessante: non racconta solo una battaglia tra manager e investitori, ma il confine sottile tra ambizione, incentivo personale e rischio trasferito su altri soggetti.


    Prezzo, valore e controllo


    La domanda nascosta del film non è “quanto vale RJR Nabisco?”, ma “chi ha più interesse a controllarla e a quale prezzo?”. In molte operazioni straordinarie, infatti, il prezzo non è mai solo un numero: incorpora aspettative, potere negoziale, struttura finanziaria e fiducia nella capacità di generare cassa.


    Il punto non è demonizzare il debito. Il debito può finanziare crescita, acquisizioni e riorganizzazioni. Il problema nasce quando la struttura finanziaria diventa più importante della sostenibilità economica.


    Il debito diventa potere quando il controllo vale più dell'equilibrio finanziario


    La domanda giusta


    Nel mio lavoro parto spesso da qui: non dall’operazione più brillante sulla carta, ma dalla sua sostenibilità nel tempo. Prima di lasciarsi affascinare da rendimento, crescita o leva, conviene chiedersi chi sopporta davvero il rischio, da dove arriveranno i flussi di cassa e cosa succede se lo scenario previsto non si realizza.


    FAQ


    Barbarians at the Gate è un film o un libro?

    È entrambi. Nasce come libro di Bryan Burrough e John Helyar sulla scalata a RJR Nabisco e diventa poi un film HBO del 1993. 


    Di cosa parla Barbarians at the Gate?
    Barbarians at the Gate racconta la battaglia per il controllo di RJR Nabisco, una delle operazioni simbolo della finanza americana degli anni Ottanta.


    Cos’è un leveraged buyout?
    Un leveraged buyout, o LBO, è l’acquisto di un’azienda finanziato in larga parte con debito, contando sui flussi di cassa futuri dell’azienda acquisita per sostenere il rimborso.


    Perché Barbarians at the Gate è utile per capire la finanza?
    Perché mostra il rapporto tra debito, incentivi, controllo societario e rischio, rendendo più comprensibile un’operazione finanziaria complessa.


    Il debito è sempre negativo?
    No. Il debito può finanziare crescita e acquisizioni. Diventa problematico quando è eccessivo rispetto alla capacità dell’azienda di generare flussi di cassa.


    Qual è la lezione principale del film?
    La lezione è che una grande operazione finanziaria non va valutata solo per il rendimento potenziale, ma anche per sostenibilità, incentivi e rischi trasferiti ad altri soggetti.


    Anche negli investimenti personali, la leva e il debito vanno letti con attenzione: possono amplificare i risultati, ma anche i rischi.


    La domanda non è solo quanto si può guadagnare, ma cosa succede se lo scenario previsto non si realizza.


    Fonti e riferimenti


    Television Academy (s.d.) Barbarians At The Gate. Disponibile all’indirizzo: https://www.televisionacademy.com/shows/barbarians-gate (Consultato il: 2 maggio 2026).


    Golden Globes (s.d.) Barbarians at the Gate. Disponibile all’indirizzo: https://goldenglobes.com/tv-show/barbarians-at-the-gate/ (Consultato il: 2 maggio 2026).


    Burrough, B. and Helyar, J. (1989) Barbarians at the Gate: The Fall of RJR Nabisco. New York: Harper & Row.


    HarperCollins (s.d.) Barbarians at the Gate. Disponibile all’indirizzo: https://www.harpercollins.com/products/barbarians-at-the-gate-bryan-burroughjohn-helyar (Consultato il: 2 maggio 2026).


    CFA Institute (2026) Private Equity Certificate. Disponibile all’indirizzo: https://www.cfainstitute.org/programs/private-equity-certificate (Consultato il: 2 maggio 2026).


    Fortier, D.L. (1989) Buyouts and Bondholders. Federal Reserve Bank of Chicago. Disponibile all’indirizzo: https://www.chicagofed.org/publications/chicago-fed-letter/1989/january-17 (Consultato il: 2 maggio 2026).